应收账款的收付结算 加强催收与规范核销
在企业的日常财务管理中,应收账款的收付结算直接关系到资金周转和经营安全。针对应收账款,核心原则是“得使劲催,确实收不回的,要有证据按程序核销”;而对应付账款,则强调“能付就付”,以维护企业信用和供应链稳定。以下从应收、应付两个维度展开具体分析。
一、应收账款的催收与核销
- 催收要“使劲”:企业应建立分层次的催收机制。对临近账期的客户,提前通过电话、邮件提醒;对逾期客户,加大催收频率,必要时由业务人员上门沟通。对于恶意拖欠的,可考虑发律师函或采取法律手段。催收过程需保留书面记录(如催款函回执、聊天记录、通话录音等),既施加压力,也为后续可能的坏账核销积累证据。
- 确无法收回的,按程序核销:核销不是随意“抹账”,必须以充分证据为前提。证据包括:法院的破产裁定、工商注销证明、债务人死亡或失踪证明、逾期三年以上且催收无果的完整记录等。核销应履行内部审批程序:由业务部门提出申请,财务部门审核证据,经管理层或董事会批准后,进行账务处理(如冲减坏账准备)。税务上需符合税法规定,才能在企业所得税前扣除。核销后仍应保留追索权,做到“账销案存”。
二、应付账款的支付管理
对于应付账款,基调是“能付就付”。这并非盲目付款,而是指在现金流允许、合同约定合理的前提下,及时履行付款义务。其意义在于:维护企业商业信誉,避免供应商断供或加价;减少因逾期产生的违约金和诉讼风险;保持良好的供应链关系,争取更优的采购条件。如果确实无法按期支付,应主动与对方沟通,协商展期或分期,避免被动违约。
三、收付结算的联动与平衡
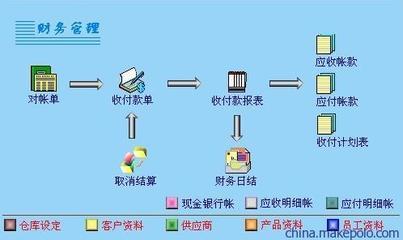
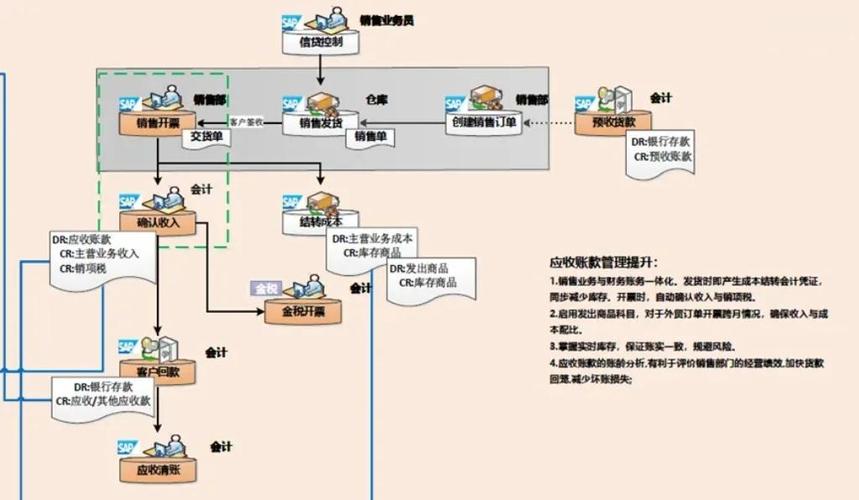
应收与应付如同一枚硬币的两面。加速应收账款回收,同时合理规划应付账款支付,才能优化现金流。例如,对信用好的客户给予适当现金折扣以促回款,对稳定供应商则按约定及时付款,形成良性循环。企业应建立收付结算的动态监控表,跟踪每笔款项的到期日、催收状态和支付计划,确保“应收尽收、应付尽付、坏账有据”。
应收账款的收付结算既要积极催收、也要依法核销,应付账款则要守信支付。唯有如此,企业才能夯实资金链,走稳经营之路。