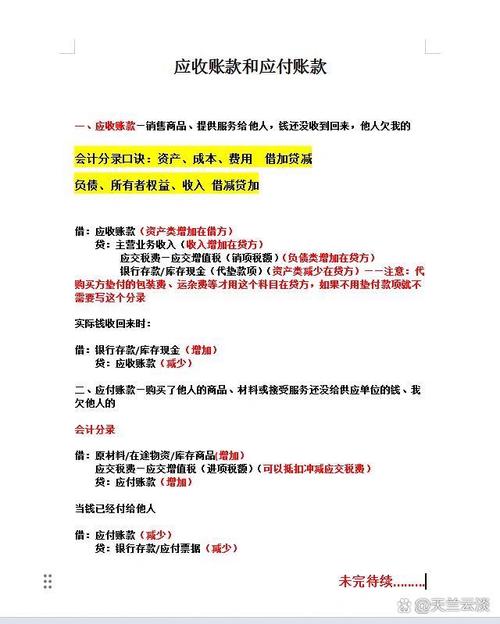
应收账款的收付结算
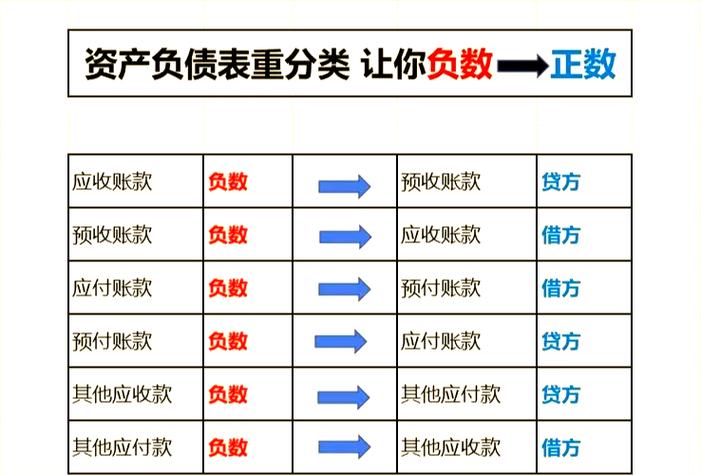
一、应收账款收付结算概述
应收账款是企业因销售商品、提供劳务等经营活动,应向购货单位或接受劳务单位收取的款项。它是企业流动资产的重要组成部分,其收付结算的效率直接影响企业的现金流和经营状况。应收账款的收付结算涉及从交易确认、信用政策制定到款项收回的全过程管理,是企业财务管理中的核心环节之一。
二、应收账款收付结算的主要方式
应收账款的收付结算通常包括以下几种方式:
- 现金结算:购货方直接以现金支付货款,通常适用于小额交易或即时清结的场景。
- 银行转账:通过银行电汇、网银转账等方式完成资金划转,是目前最普遍的结算方式,具有安全、快捷、可追溯的特点。
- 票据结算:包括银行承兑汇票、商业承兑汇票、支票等。票据结算具有一定的信用期限,可以缓解购货方的资金压力,但持票方需关注票据到期日和承兑风险。
- 信用证结算:在国际贸易或大额交易中,银行信用证可提供较高的信用保障,确保收款方在符合条件时获得付款。
- 委托收款与托收承付:收款方委托银行向付款方收取款项,适用于有长期合作关系的交易双方。
三、影响应收账款收付结算的因素
应收账款的回收速度受多种因素影响:
- 信用政策:企业给予客户的信用期越长,收款周期可能越长。宽松的信用政策有利于销售,但会增加坏账风险。
- 客户信用状况:客户的财务实力、付款习惯和商业信誉直接影响结算的及时性。
- 结算方式选择:不同结算方式的资金到账时间和风险不同,企业需根据交易金额、客户关系等因素灵活选择。
- 宏观经济环境:经济下行期,客户付款能力下降,应收账款回收难度加大。
- 内部控制与催收机制:完善的应收账款管理流程和催收制度能够显著提高回款效率。
四、应收账款收付结算的管理策略
为提高应收账款收付结算的效率,企业可以采取以下措施:
- 建立客户信用评估体系:在交易前对客户进行信用调查,设定合理的信用额度和信用期限,从源头控制风险。
- 优化合同与结算条款:在合同中明确付款时间、结算方式、逾期利息等条款,减少争议。
- 加强应收账款台账管理:及时记录每笔应收账款的金额、到期日、结算状态,定期进行账龄分析。
- 实施动态监控与预警:对临近到期或已逾期的应收账款进行重点跟踪,及时提醒客户付款。
- 建立催收机制:根据逾期时间长短采取不同催收策略,从电话提醒到法律诉讼,层层推进。
- 合理利用保理与票据贴现:对于资金周转压力较大的企业,可通过应收账款保理或票据贴现提前回笼资金。
- 坏账准备与核销:按照会计准则计提坏账准备,对确实无法收回的款项按规定程序核销,保持资产真实性。
五、收付结算中的风险防范
应收账款收付结算中常见风险包括:
- 坏账风险:客户无力或拒绝付款,导致企业资产损失。
- 汇率风险:涉及外币结算时,汇率波动可能造成汇兑损失。
- 操作风险:结算过程中因单据错误、银行操作失误等导致延迟或损失。
- 法律风险:合同条款不完善或催收手段不当,可能引发法律纠纷。
企业应通过完善内控制度、投保信用保险、运用金融工具对冲汇率风险等方式,有效防范上述风险。
六、
应收账款的收付结算是企业财务管理的重要环节,关系到资金周转效率和经营成果。企业应结合自身业务特点和客户结构,选择合适的结算方式,建立科学的信用管理和催收体系,在扩大销售与控制风险之间寻求平衡。通过精细化管理和持续优化,企业可以加速资金回笼,降低财务风险,为稳健经营提供有力保障。